Solar
Cuánto cuesta un sistema solar en Florida en 2026: precio por vatio real
El precio de contado de referencia (~$2.71/W, referencia de cotizaciones en Florida (oct. 2026)), cómo se traduce por tamaño, por qué varían las cotizaciones, qué sube o baja el precio y cómo se ve una propuesta justa.
Escrito por Lazaro Diaz Hernandez · Fundador de E-Minded SolutionsActualizado 8 min de lectura
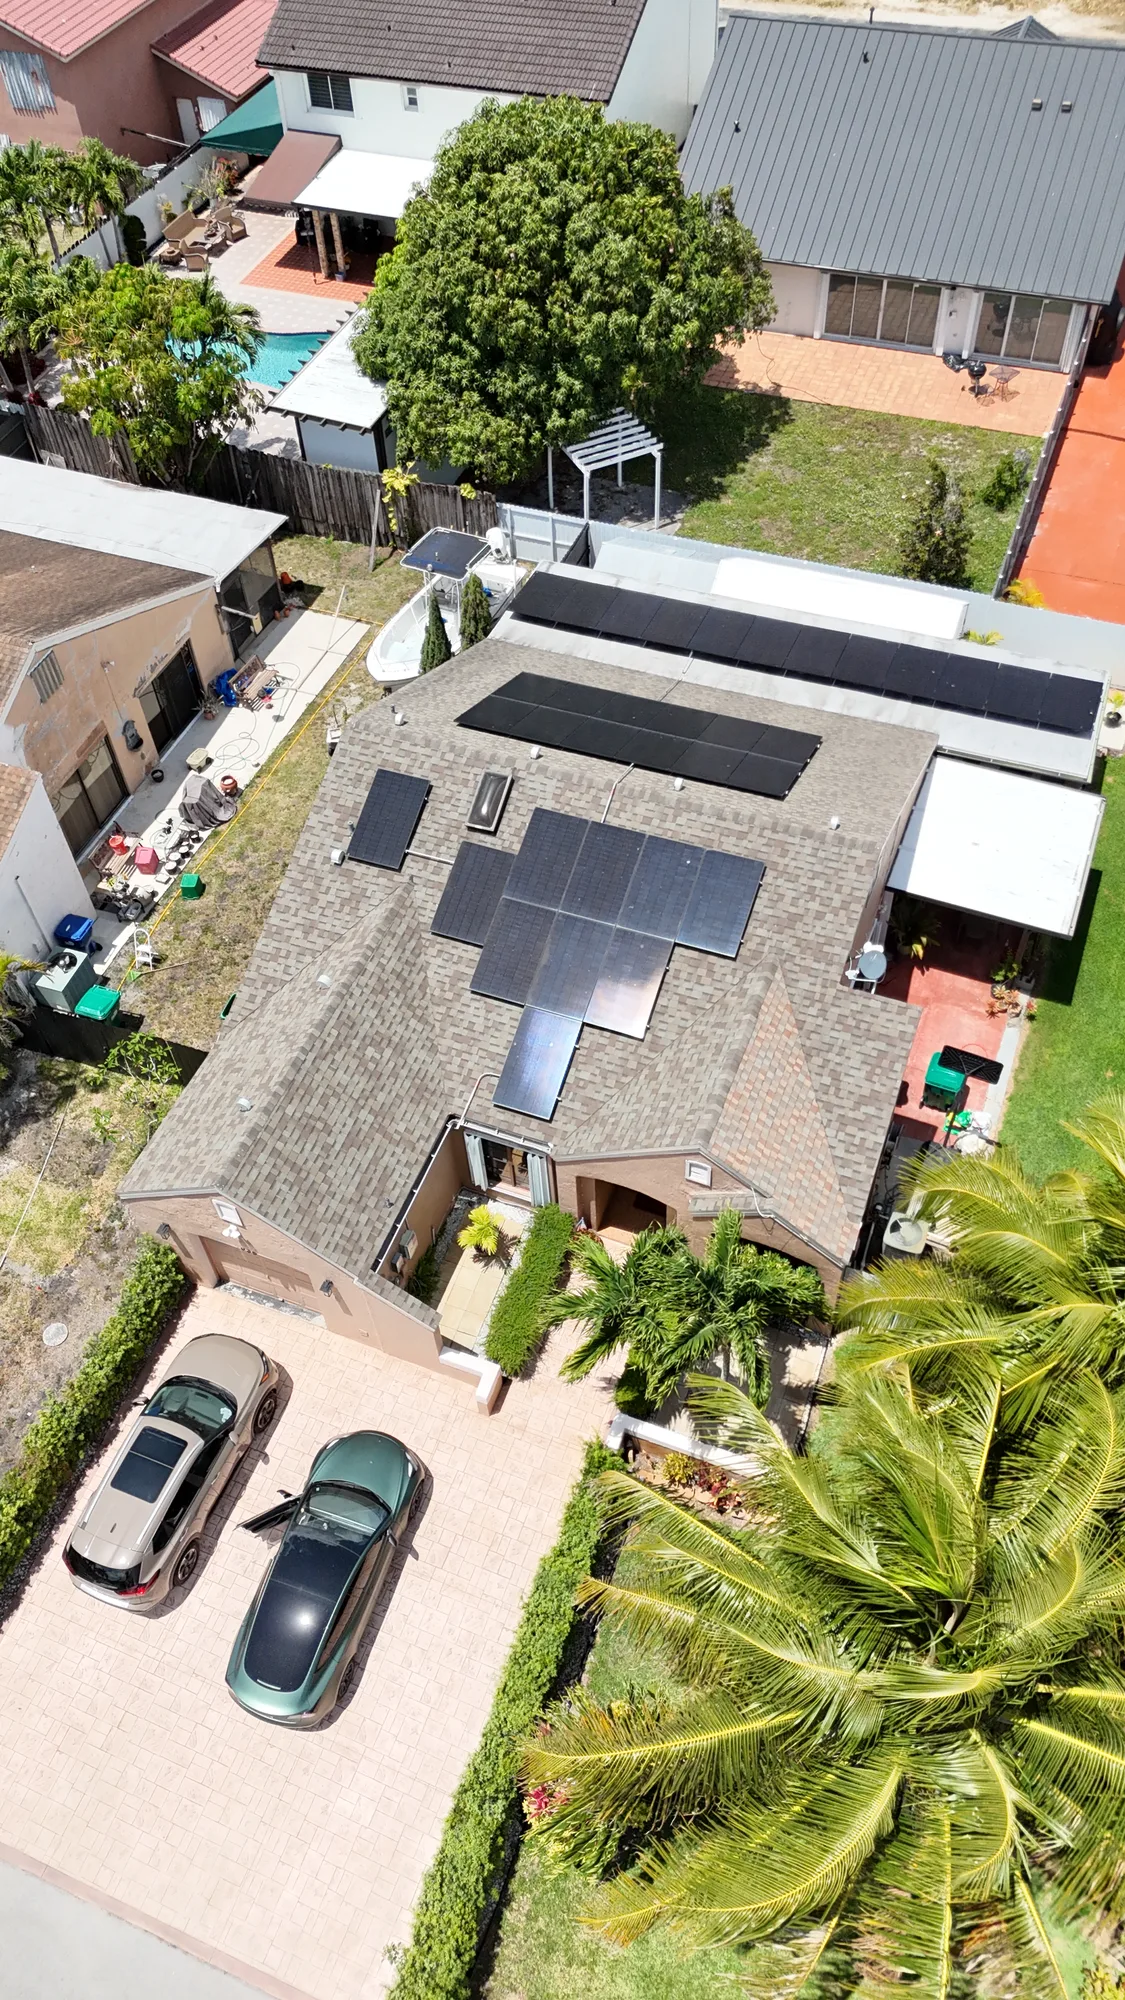
De contado, un sistema solar residencial en Florida ronda los $2.71 por vatio: referencia de cotizaciones en Florida (oct. 2026), antes de incentivos y sin batería. Como comparación nacional, el informe Tracking the Sun de Lawrence Berkeley National Laboratory (laboratorio nacional del Departamento de Energía), que analiza datos reales de cientos de miles de instalaciones, reporta en su edición de agosto de 2026 una mediana nacional de unos $4.50/W con préstamo y unos $3.60/W tomando todos los sistemas comprados por el dueño (sistemas residenciales instalados en 2025, antes de incentivos y sin batería).
Dos aclaraciones antes de usar esas cifras. Los $2.71/W son una referencia, no el precio de tu casa: tu cotización puede caer arriba o abajo según el instalador, el equipo y el techo. Y las cifras de Berkeley Lab son medianas nacionales del año pasado: la mitad de los sistemas costó más y la mitad menos.
¿Cuánto cuesta por tamaño de sistema?
Depende del tamaño en kW y de quién cotiza. Esta tabla es un cálculo nuestro: multiplica el tamaño por la referencia de contado ($2.71/W, referencia de cotizaciones en Florida (oct. 2026)) y por la mediana nacional con préstamo de Berkeley Lab ($4.50/W). Es una referencia aritmética para ubicar una cotización, no una oferta:
| Tamaño | De contado (~$2.71/W, referencia Florida) | Con préstamo (~$4.50/W, mediana nacional) |
|---|---|---|
| 5 kW | ~$13,550 | ~$22,500 |
| 6 kW | ~$16,260 | ~$27,000 |
| 7 kW | ~$18,970 | ~$31,500 |
| 8 kW | ~$21,680 | ~$36,000 |
| 10 kW | ~$27,100 | ~$45,000 |
Precios antes de incentivos y sin batería. Como el crédito federal del 30% ya no aplica a quien compra (lo explicamos abajo), estos son los números que importan.
En teoría, el precio por vatio baja con el tamaño: los costos fijos (permiso, diseño, cuadrilla, interconexión) se reparten entre más vatios. En la práctica, Berkeley Lab no ve ese efecto con claridad en los sistemas residenciales instalados en 2025; otras diferencias (instalador, financiamiento, mercado local) pesan más.
¿Por qué cambia tanto el precio entre cotizaciones?
Porque una mediana nacional no es tu casa. Berkeley Lab muestra que los precios varían por estado y, sobre todo, por instalador: entre los 100 mayores instaladores residenciales del país, la mediana de cada uno en 2025 fue de $2.4 a $6.3/W. En su comparación por estado, Florida tiene una de las distancias más amplias entre los sistemas baratos y los caros. Una cotización de contado cerca de $2.71/W está en línea con la referencia de cotizaciones en Florida (oct. 2026); si está bastante por debajo, revisa qué equipo y qué garantías incluye. Por encima de $3.50/W de contado, pide una explicación línea por línea.
¿Qué sube o baja el precio?
Cinco cosas explican casi toda la diferencia entre propuestas.
- Financiamiento. Con préstamo, el instalador suele incluir la comisión del financista (dealer fee) en el precio; Berkeley Lab reporta una mediana nacional de unos $4.50/W con préstamo, muy por encima de los ~$2.71/W de contado de la referencia de cotizaciones en Florida (oct. 2026). Ese sobreprecio no es interés: es un cargo dentro del capital. Léelo en formas de adquirir solar comparadas.
- Tipo de inversor. Microinversores u optimizadores cuestan más que un inversor string, pero rinden mejor con sombra y traen garantías más largas. Ver inversores string vs microinversores.
- Techo. Teja, metal o pendientes complejas encarecen la mano de obra; un techo de shingle a una o dos aguas es el caso más barato.
- Panel eléctrico. Si tu panel principal es viejo o no tiene capacidad, el upgrade se suma al precio. Debe aparecer como línea separada.
- Batería. Una batería puede añadir una parte importante del costo total. No es parte de “solar”; es un producto aparte con su propia decisión (ver baterías solares para el hogar).
¿Qué incentivos aplican en Florida en 2026?
Menos de los que dicen los anuncios. Lo que sigue vigente:
- Exención de impuesto sobre ventas. Florida exime del sales tax a los sistemas solares y sus componentes (DSIRE). Ya viene descontado en cualquier precio serio.
- Exención de impuesto a la propiedad. El valor que agrega el sistema no sube tu avalúo, según el estatuto 196.182 de Florida.
- Crédito federal 25D (30% para quien compra): terminado. El IRS confirma que no aplica a gastos posteriores al 31 de diciembre de 2025, y el gasto se considera hecho cuando la instalación termina. Si compras hoy, no lo recibes.
- Crédito federal 48E (sistemas de terceros). Sigue disponible para el dueño del sistema en un lease o PPA, con plazo hasta fines de 2027 según el código. El beneficio, si lo hay, llega a ti como precio mensual más bajo, no como cheque del IRS. Detalles en crédito federal solar 2026. Confirma cualquier cifra con tu preparador de impuestos.
Ojo: muchas propuestas y calculadoras en línea siguen mostrando un “precio después del crédito del 30%”. Si compras en 2026, ese número es falso para ti. Un vendedor que lo usa o no está actualizado o está inflando el ahorro a propósito. Cualquiera de las dos es razón para pedir otra cotización.
¿Cómo se ve una propuesta justa?
Una propuesta justa muestra el precio total, el precio por vatio, el tamaño en kW DC, la marca y modelo de paneles e inversor, y la producción estimada mes a mes. Muestra el precio de contado y el financiado por separado, con la tasa, el plazo y cualquier cargo del financista explícito. Incluye el upgrade del panel eléctrico si hace falta, y la batería como línea opcional.
Una propuesta inflada esconde el precio por vatio, mezcla batería y paneles en un solo número, muestra “ahorro a 25 años” con un escalador de tarifa que nadie garantiza, y usa un crédito fiscal que ya no existe. La guía de cómo leer una propuesta solar tiene la lista completa.
Cuándo NO conviene comprar
- Cuando el precio financiado por vatio supera con claridad el rango del mercado y no hay explicación técnica: estás pagando la comisión del financista con tu techo.
- Cuando tu factura es baja: a unos $2.71/W un sistema de 5 kW (~$13,550 según la tabla de arriba, cálculo nuestro) tarda mucho más en pagarse que uno de 10 kW en una casa con factura alta, y el cargo mínimo no desaparece.
- Cuando el techo necesita cambio en menos de unos años: el costo de quitar y reponer se come parte del ahorro.
- Cuando necesitas el dinero líquido: un préstamo bien estructurado o una suscripción sin deuda pueden ser mejor decisión que vaciar los ahorros. Lo comparamos en formas de adquirir solar comparadas.
Qué revisar antes de decidir
- Divide el precio total entre los vatios DC del sistema: si el resultado de contado está muy por encima de unos $2.71/W (referencia de cotizaciones en Florida (oct. 2026)), pide justificación por escrito.
- Pide el precio de contado y el financiado por separado, con el cargo del financista explícito.
- Confirma que la propuesta no descuenta un crédito federal del 30% que ya no aplica a compradores en 2026.
- Verifica que el upgrade del panel eléctrico y la batería aparezcan como líneas propias.
- Compara al menos dos propuestas del mismo tamaño en kW; comparar sistemas de distinto tamaño por precio total no dice nada.
Preguntas frecuentes
¿Por qué dos cotizaciones del mismo tamaño dan precios distintos?
¿El precio financiado es el mismo que el de contado?
¿Todavía puedo descontar el 30% federal si compro?
Los números varían según tu casa, consumo y factura. Los incentivos varían por condado, ingreso y tipo de instalación. Confirma cualquier tema fiscal con tu preparador de impuestos.
Fuentes
- Lawrence Berkeley National Laboratory — U.S. Distributed Solar and Storage: 2026 Data Update (Tracking the Sun, agosto 2026)
- IRS — FAQs: energy efficient home improvement and residential clean energy property credits
- 26 U.S. Code § 48E — Clean electricity investment credit
- DSIRE — Florida Solar and CHP Sales Tax Exemption
- Florida Statutes § 196.182 — Exemption of renewable energy source devices
Sigue aprendiendo
Solar
Cómo leer una propuesta solar: los 7 números que tienes que encontrar
Los siete números de una propuesta solar (producción mensual, cobertura, $/W, escalador, garantías, cargo mínimo, crédito fiscal): dónde están y qué valor es razonable.
9 min de lectura
Incentivos y crédito fiscal
Crédito federal solar en 2026: el 30% terminó para quien compra, sigue para quien arrienda
Qué pasó con el crédito fiscal solar del 30% (25D) después del 31 de diciembre de 2025, por qué el 48E sigue vigente hasta 2027 para sistemas de terceros, y qué significa para comprar o arrendar en Florida.
7 min de lectura
Solar
¿Cuántos paneles solares necesito en Florida? Cálculo con tus kWh reales
Cómo calcular el tamaño de tu sistema solar a partir de tus kWh, cuánto produce un kW en Florida, por qué usamos paneles de 400 W y por qué diseñamos al 110%.
8 min de lectura
Gratis · Sin presión · 15 minutos
¿Y en tu casa?
Vemos los números reales de tu casa y te decimos qué te conviene, y qué no. Sales de la conversación sabiendo qué hacer, te decidas o no.